2025 연말정산을 앞두고 개인 연금저축 소득공제 한도를 정확히 알면 환급 누락을 줄일 수 있습니다. 핵심 수치와 합산 전략, 주의사항을 표와 체크리스트로 간단하게 확인해보세요!
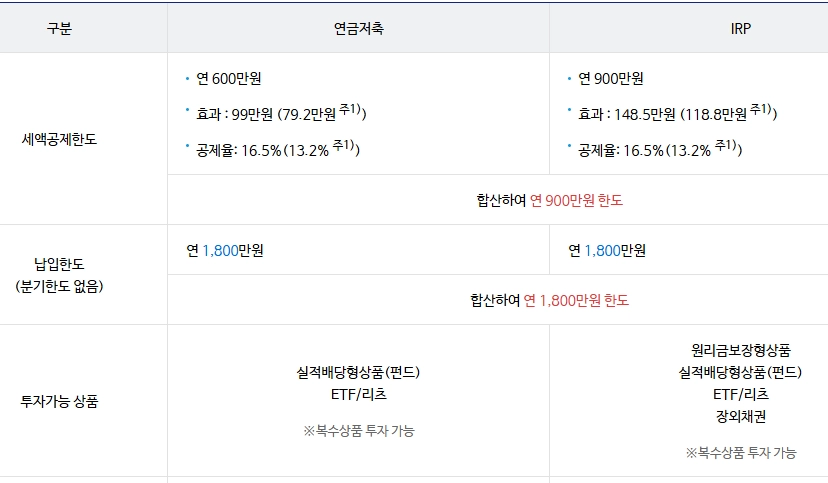
한도·공제율 핵심 한눈에
- 연금저축: 공제 대상 납입 한도 연 600만원
- 연금저축+IRP 합산: 연 900만원
- 세액공제율: 총급여 5,500만원 이하 15%, 초과 12%
- 지방소득세 연동으로 실수령 환급액은 개인별로 상이
| 구분 | 연간 공제대상 한도 | 세액공제율 |
|---|---|---|
| 연금저축 | 600만원 | 총급여 5,500만원 이하 15% / 초과 12% |
| IRP(합산) | (연금저축 포함) 900만원 | 총급여 구간 동일 적용 |
연금저축·IRP 합산 전략
- 기본 원칙: 연금저축으로 600만원 충족 → 추가 절세 필요 시 IRP로 300만원 보충(합산 900).
- 상품 선택: 연금저축(은행·증권·보험) / IRP(펀드·채권·예금 등 선택 폭 넓음).
- 납입 타이밍: 연말 일시납보다 분할 납입으로 시장·현금흐름 리스크 분산.
ISA 전환·납입 순서 체크
- ISA→연금계좌 전환: 전환금액의 10% 세액공제(연금계좌 공제 한도 내 포함).
- 추천 순서: 회사 IRP 매칭 확인 → 연금저축 600 → IRP 300 → 필요 시 ISA 전환.
- 총 납입과 한도: 계좌 납입 한도는 더 크지만, 세액공제는 합산 900만원까지만 적용.
중도해지 리스크와 예외
- 중도해지 추징: 종전에 공제받은 금액은 기타소득세 16.5%(지방세 포함) 원천징수.
- 해지 연도 납입액: 당해 연도 세액공제 불가.
- 예외 사유: 사망·해외이주·질병·파산 등은 연금소득 과세로 전환되는 특례 존재.
연말정산 실전 체크리스트
- 총급여 구간(5,500만원 기준) 확인 → 적용 공제율 결정.
- 연금저축 600·IRP 300 합산 점검 및 증빙 수집.
- ISA 만기자금 전환 시기·금액 사전 확인.
- 중도해지 이력·추징 가능성 점검 후 납입.
핵심은 개인 연금저축 소득공제 한도 600만원과 연금저축·IRP 합산 900만원 구조를 이해하고, 연말정산 연금저축 소득공제 체크리스트로 누락을 막는 것입니다. 마지막으로 공식 안내에서 본인 상황을 확인하세요!
알아두면 좋은 꿀정보
▶ 경찰청 공식 보이스피싱 방지 | 시티즌 코난 앱 사용법 설치방법 후기
▶ 숨어있는 내 자산 찾기 | 휴면예금 찾아줌 사이트 이용 가이드
▶ PASS 앱 가입방법 통신3사 공식 가이드|설치 인증 오류 탈퇴까지